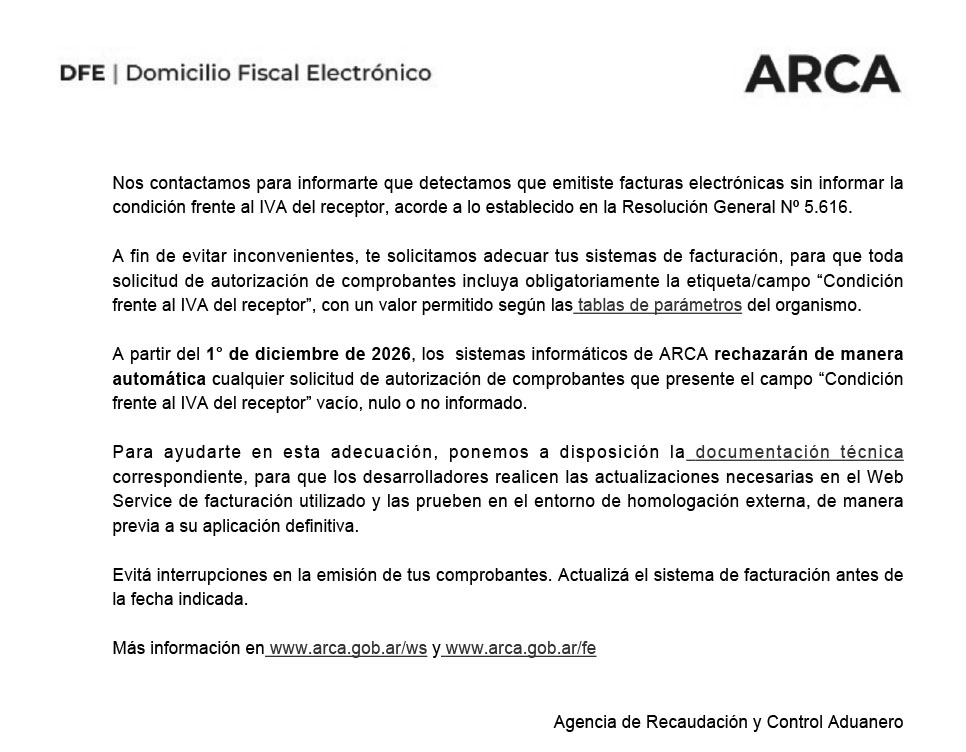
ARCA comenzó a notificar a contribuyentes que emitieron facturas electrónicas sin informar correctamente la condición frente al IVA de sus clientes.
La advertencia tiene una fecha clave: desde el 1° de diciembre de 2026, ARCA rechazará automáticamente las solicitudes de autorización de comprobantes electrónicos que no incluyan este dato.
La medida también alcanza a los monotributistas que emiten factura C. Por eso, si facturás de manera electrónica, es importante conocer qué significa este dato y qué tenés que hacer.
¿Qué está pidiendo ARCA al emitir una factura electrónica?
Cuando emitís una factura electrónica, además de informar los datos habituales de la operación, el sistema debe identificar cuál es la condición frente al IVA de la persona o empresa a la que le estás facturando.
Por ejemplo, tu cliente puede ser:
- Responsable Inscripto en IVA.
- Monotributista.
- Consumidor Final.
- Exento en IVA.
- No alcanzado por el IVA.
- O encontrarse en alguna de las demás categorías previstas por ARCA.
Este dato se denomina “condición frente al IVA del receptor”.
La obligación fue incorporada por la Resolución General 5616/2024 de ARCA, que modificó las reglas de facturación electrónica con el objetivo, entre otros aspectos, de facilitar y agilizar la registración automática de las operaciones en el Libro de IVA Digital.
¿Qué significa esto para un monotributista?
Si sos monotributista y emitís factura C, la nueva exigencia no significa que tengas que empezar a discriminar IVA en tus facturas ni que cambie el régimen de monotributo.
Simplemente, al generar la factura electrónica, ARCA necesita conocer la condición frente al IVA de tu cliente.
Por ejemplo, si le hacés una factura C a una persona que es consumidor final, el sistema debe informar esa condición.
Si le facturás a otro monotributista, debe informarse que el receptor es Responsable Monotributo.
En otras palabras: la condición frente al IVA del cliente no es lo mismo que la condición tributaria que tenés vos como emisor de la factura.
¿Qué pasa desde el 1° de diciembre de 2026?
Según la comunicación que ARCA está enviando a los contribuyentes, hasta el 30 de noviembre de 2026 existe un período para realizar las adecuaciones necesarias.
A partir del 1° de diciembre de 2026, las solicitudes de autorización de comprobantes electrónicos que no informen la condición frente al IVA del receptor podrán ser rechazadas automáticamente por ARCA.
Esto es especialmente importante para quienes utilizan:
- Sistemas de facturación propios.
- Sistemas de gestión.
- Facturadores conectados a ARCA mediante Web Service.
- Integraciones desarrolladas por terceros.
En estos casos, el problema no necesariamente está en la factura que cargás vos, sino en cómo el sistema transmite la información a ARCA.
¿La medida afecta a los monotributistas que facturan con factura C?
Sí, pero no significa un cambio en la factura C ni en el monotributo.
La condición del receptor debe informarse también cuando corresponde emitir una factura C.
Por eso, si sos monotributista y utilizás un sistema de facturación, lo importante es verificar que el sistema pueda identificar correctamente la condición de IVA de tus clientes y enviarla a ARCA.
Por ejemplo:
| Cliente | Condición que corresponde informar |
|---|---|
| Otro monotributista | Responsable Monotributo |
| Persona que compra como consumidor final | Consumidor Final |
| Responsable inscripto | IVA Responsable Inscripto |
| Sujeto exento | IVA Sujeto Exento |
| Sujeto no alcanzado | IVA No Alcanzado |
No hay que confundir estas categorías.
Por ejemplo, un monotributista no debe ser informado como “IVA Sujeto Exento” simplemente porque no paga IVA como responsable inscripto. ARCA contempla una categoría específica para los responsables del monotributo.
¿Qué tiene que hacer un monotributista?
Si utilizás un facturador o una aplicación para emitir tus comprobantes, no tenés que modificar manualmente la normativa ni hacer una presentación especial ante ARCA.
Lo recomendable es:
- Verificar que tu sistema de facturación esté actualizado.
- Revisar que al seleccionar o cargar un cliente se pueda identificar su condición frente al IVA.
- Si utilizás un sistema conectado mediante Web Service, consultar con el proveedor si ya realizó las adecuaciones correspondientes.
- Evitar esperar hasta diciembre para detectar posibles problemas.
La documentación técnica de ARCA contempla el campo correspondiente a la condición IVA del receptor y establece las condiciones y códigos que pueden utilizarse para solicitar la autorización de los comprobantes electrónicos.
¿Qué pasa si uso un sistema de facturación conectado a ARCA?
En este caso, la adecuación técnica corresponde principalmente al desarrollador o proveedor del sistema.
El sistema debe enviar a ARCA, junto con la solicitud de autorización del comprobante, el código correspondiente a la condición frente al IVA del receptor.
Por eso, si utilizás un software de facturación, gestión o administración como Tributo Simple, no deberías tener que modificar código ni realizar configuraciones técnicas por tu cuenta.
Lo importante es confirmar con el proveedor que el sistema esté preparado para cumplir con este requisito.
Esto es especialmente relevante para los contribuyentes que emiten muchas facturas o tienen sistemas integrados con ARCA, porque un rechazo de la autorización puede impedir la emisión normal de los comprobantes.
¿Por qué ARCA pide la condición frente al IVA del cliente?
La medida busca mejorar la registración automática de las operaciones y el procesamiento de la información fiscal.
Según explica la propia Resolución General 5616/2024, el objetivo es simplificar y agilizar la registración electrónica de las operaciones mediante el Libro de IVA Digital.
Para eso, ARCA necesita contar con información más completa sobre cada operación desde el momento en que se solicita la autorización de la factura.
Es decir, el dato no se incorpora solamente para que aparezca escrito en la factura: también forma parte de la información que se transmite electrónicamente al organismo.
¿La condición frente al IVA del cliente cambia el tipo de factura?
No necesariamente. Es importante separar dos conceptos:
- La condición del emisor: determina, entre otras cuestiones, qué tipo de comprobante corresponde emitir.
- La condición del receptor: es el dato que ahora debe informarse a ARCA en la solicitud de autorización del comprobante.
Por ejemplo, un monotributista puede emitir una factura C, pero el cliente al que le factura puede ser consumidor final, otro monotributista o un responsable inscripto.
La factura continúa siendo C, pero la condición del receptor que se informa a ARCA será diferente según quién sea el cliente.
¿Tengo que hacer algo si facturo desde “Comprobantes en línea”?
Si emitís tus facturas directamente utilizando los servicios de ARCA y no tenés un sistema propio o una integración mediante Web Service, la situación es diferente.
En estos casos, la carga de la información se encuentra dentro del propio servicio de facturación.
De todas formas, es importante prestar atención a las actualizaciones y mensajes que muestre ARCA al momento de emitir los comprobantes.
¿Qué pasa si no informo la condición del cliente?
El principal riesgo es no poder obtener el CAE para emitir la factura electrónica.
Recordemos que para emitir una factura electrónica se solicita a ARCA la autorización correspondiente. Si el sistema rechaza esa solicitud porque falta un dato obligatorio, el comprobante no puede emitirse normalmente hasta solucionar el problema.
Por eso, la fecha del 1° de diciembre de 2026 es importante para quienes todavía tienen sistemas que no están enviando correctamente la condición frente al IVA del receptor.
No esperes al 1° de diciembre: La recomendación es sencilla: si facturás electrónicamente, revisá ahora que tu sistema esté preparado.
Si sos monotributista y utilizás una aplicación o sistema de facturación, consultá con el proveedor si ya contempla la condición frente al IVA del receptor y si está preparado para los rechazos automáticos que comenzarán a aplicarse según la comunicación de ARCA.
De esta manera, podés detectar y corregir cualquier problema con anticipación y evitar inconvenientes al momento de emitir tus facturas.
Preguntas frecuentes sobre la nueva condición frente al IVA en las facturas
¿Qué es la condición frente al IVA del receptor?
Es el dato que identifica cómo está categorizado frente al IVA el cliente al que le emitís una factura. Puede tratarse de un responsable inscripto, monotributista, consumidor final, exento, no alcanzado, entre otras categorías.
¿Los monotributistas tienen que informar este dato?
Sí. La condición del receptor debe informarse en los comprobantes electrónicos alcanzados por la normativa. Esto también comprende las facturas C emitidas por monotributistas.
¿Esto cambia la factura C?
No. Informar la condición frente al IVA del receptor no convierte una factura C en factura A ni modifica por sí mismo el régimen del monotributo.
¿Desde cuándo ARCA rechazará las facturas?
Según la comunicación que ARCA está enviando actualmente a los contribuyentes, desde el 1° de diciembre de 2026 se rechazarán automáticamente las solicitudes de autorización que no incluyan la condición frente al IVA del receptor.
¿Tengo que modificar mi sistema de facturación?
Si utilizás un sistema propio o una integración mediante Web Service, la adecuación técnica debe realizarla el desarrollador o proveedor del sistema. Como usuario, lo importante es verificar que el proveedor esté preparado.
En resumen: ¿qué tiene que hacer un monotributista?
Si sos monotributista y emitís facturas electrónicas con Tributo Simple, no tenés que hacer un trámite especial por esta medida.
Si usas otro proveedor, lo importante es asegurarte de que tu sistema de facturación:
- Identifique correctamente a tus clientes.
- Tenga actualizada su condición frente al IVA.
- Informe esa condición al momento de solicitar el CAE.
- Esté actualizado para cumplir con los requerimientos técnicos de ARCA.
La fecha a tener en cuenta es el 1° de diciembre de 2026. Si tu sistema todavía emite comprobantes sin informar la condición frente al IVA del receptor, es conveniente solucionarlo antes para evitar rechazos y problemas al momento de facturar.